
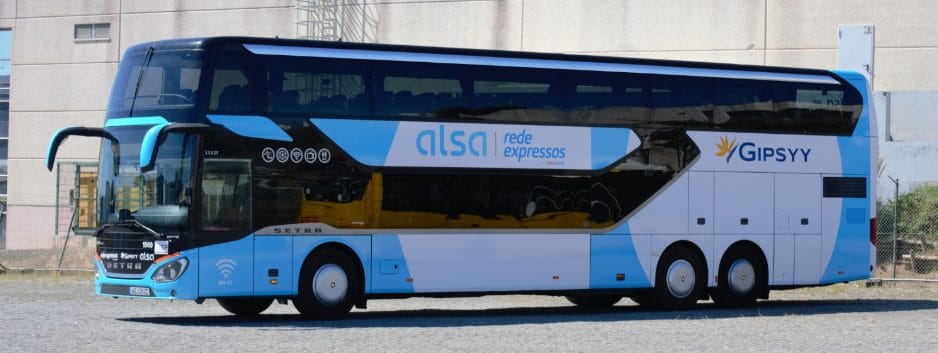
La operación, valorada en 338 millones de euros, podría devolver a manos españolas el control del grupo británico propietario de Alsa y abrir una nueva etapa para uno de los mayores operadores de transporte de viajeros por carretera de Europa.
- La oferta incluye una prima cercana al 59% sobre la cotización de la compañía británica.
- Alsa se ha convertido en el principal motor de rentabilidad del grupo y en el eje de su estrategia futura.
- La operación podría culminar con la salida de Mobico de la Bolsa de Londres tras más de tres décadas cotizando.
La familia Cosmen, fundadora de Alsa y principal accionista de la británica Mobico, ha unido fuerzas con el fondo de inversión Asterion Industrial Partners para preparar una oferta pública de adquisición (OPA) sobre el 100% del capital de la compañía británica, en una operación valorada en aproximadamente 338 millones de euros. La propuesta preliminar contempla el pago de 46 peniques por acción, lo que supone una prima cercana al 59% sobre la cotización de apertura de Mobico en la Bolsa de Londres.
La iniciativa llega en un momento especialmente delicado para Mobico, grupo que integró a Alsa en 2005 cuando todavía operaba bajo la denominación National Express y que, desde entonces, ha convertido a la empresa española en uno de sus principales motores de negocio.
Los consejeros independientes de Mobico han considerado atractiva la propuesta y han acordado facilitar a los potenciales compradores el acceso a un proceso de auditoría (due diligence) para evaluar en profundidad la compañía. No obstante, la operación todavía no es vinculante y los promotores disponen hasta el próximo 18 de noviembre para formalizar una oferta definitiva o retirar el interés.
El peso creciente de Alsa
Para los lectores de CarrilBus, el aspecto más relevante de esta operación es el protagonismo adquirido por Alsa dentro del grupo británico. Actualmente, la compañía española aporta más de la mitad del beneficio operativo de Mobico y se ha consolidado como la división más sólida y rentable de la corporación. En 2025 generó ingresos de 1.488 millones de libras y un beneficio operativo de 212 millones, cifras que la sitúan como la principal referencia del grupo.
Además de su fuerte implantación en los servicios regulares y urbanos en España, Alsa se ha convertido en el eje de la estrategia de transformación de Mobico, especialmente tras la reorganización de los negocios de autobús en Reino Unido bajo la propia marca española.
Una compañía lastrada por la deuda
La posible opa se produce después de varios años de dificultades para Mobico. La compañía arrastra una deuda neta superior a los 1.200 millones de libras y ha tenido que acometer diversas desinversiones para reforzar su balance, entre ellas la venta de su negocio de transporte escolar en Estados Unidos y la negociación para desprenderse de determinadas actividades en Reino Unido.
Aunque el grupo cerró 2025 con unos ingresos de 2.760 millones de libras y una mejora de su resultado operativo, registró pérdidas netas de 801 millones de libras, reflejo de los importantes ajustes realizados durante el ejercicio.
Un posible cambio de ciclo
Si la operación prospera, la familia Cosmen reforzará significativamente su control sobre el grupo que ayudó a construir durante décadas. Junto a Asterion, podría sacar a Mobico de Bolsa tras más de treinta años cotizando en Londres e impulsar una estrategia centrada en la mejora de la rentabilidad y la consolidación de los negocios más sólidos, con Alsa como principal activo.
Para el sector del transporte de viajeros por carretera, la noticia supone uno de los movimientos corporativos más relevantes de los últimos años. No solo afecta al futuro de uno de los mayores grupos internacionales de autobús, sino que refuerza el papel estratégico de Alsa como referencia industrial española en un mercado cada vez más concentrado y competitivo.

Deja una respuesta